SMM 10月30日讯:
2026年10月精废含税价差由周初的3979元/吨先收窄至1896元/吨、后再度修复至2826-2976元/吨区间,精废杆价差亦从1250元/吨压缩至430元/吨以下的极端低位后回升至1450元/吨,账面替代优势虽有所反复但多数时间被成本因素吞噬。
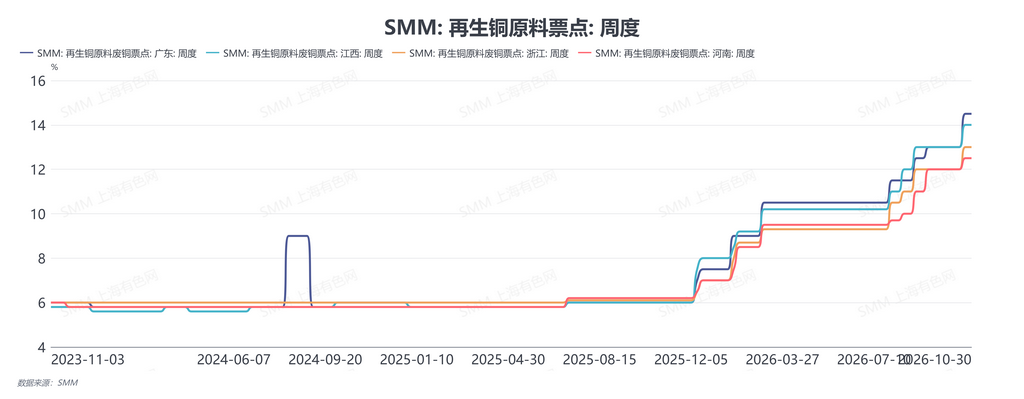
从供应端看,10月市场最核心的矛盾仍是“反向开票”政策执行趋严与相关部门检查频率明显增加所引发的合规货源紧缺,再生铜杆及废产阳极板企业为规避税务风险、确保进项与销项发票合规、避免进项发票被红冲,不得不持续加大含税再生铜原料采购比例,而不含税再生铜原料因无法提供合规抵扣凭证且面临被检查风险,下游利废企业采购意愿降至冰点,市场需求几乎消失、流通近乎停滞,陷入“有价无市、卖不出去”的尴尬;若聚焦含税废铜的票点变化,其走势呈现逐级抬升并在10月维持历史高位的特征——含税票点自年初的6.5%起步,历经10.5%、11.5%至12%的连续上行后,于9月突破13%,进入10月在检查加码与抢购加剧的推动下继续维持13%以上的高位,广东等部分地区甚至更高,与此同时市场上出现的含3%简易计税再生铜原料,综合税负计算下来亦需达到7.2%甚至更高,票点与综合税负的双重高企成为供应端最突出的成本特征,直接推高了再生铜杆企业的实际到手成本,令精废杆价差即便修复至千元以上仍难以覆盖投炉损耗与生产费用。在票点高企与开票额度(每个自然人年500万元)、各地执行标准不一的共同约束下,含税货源供给持续受限,贸易商手中的含税新库存平均1-2天就能全部销售完毕,库存周转速度明显加快,呈现出“有货即清、快进快出”的特征,但周转提速并不等于放量;铜价回落时贸易商捂货惜售,铜价回升时虽有高价库存但因回升幅度有限、流通量并未同步增加,供应弹性整体偏弱。
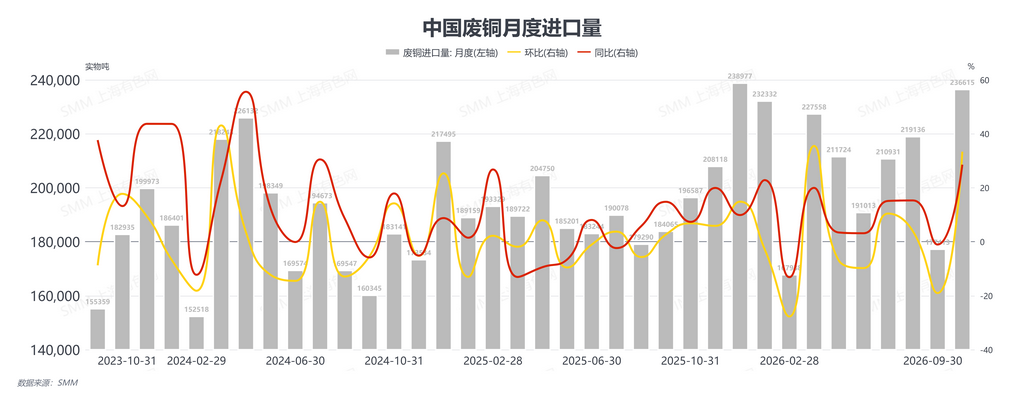
2026年9月,中国再生铜原料进口量录得23.66万吨,环比增加33.37%。 进口量大幅增长主要得益于前期进口窗口阶段性打开,带动海外货源集中到港。9月铜价波动较为剧烈,上下游企业采销意愿均有所减弱,市场观望情绪较浓,部分企业选择等待铜价企稳后再进行采购或销售。进入10月,铜价波动幅度有所收窄,价格重心呈现回落趋势,带动下游采购积极性逐步改善。然而,当前海外再生铜原料整体供应仍偏紧,叠加部分持货商惜售情绪较强,市场实际成交改善幅度相对有限。预计10月中国再生铜原料进口量较9月小幅回落。价格方面,在海外再生铜原料供应持续紧张、下游采购需求有所恢复的背景下,海外再生铜原料LME计价系数再度出现小幅攀升。
从需求端看,再生铜杆企业采购情绪指数从2.02逐步回升至2.17后周末略降至2.13,逢低补库意愿较强,周初铜价反弹时仍积极采购并迅速上调报价、并未因价格升高暂停采购,周中下游采购节奏平稳,但发票紧张问题全周未得到有效解决,企业明确表示原料采购成本额外增加带来压力,更多选择控制订单规模、按需采购为主,成交呈现“活跃度环比改善但难以放量”的特征,但13%以上的含税票点与7.2%以上的综合税负以及低库存挺价共同推升实际成本,再生铜对精铜的替代释放严重受限;市场真正的破局点仍在于反向开票执行口径能否优化、开票额度能否边际放松、含税票点能否实质回落,以及进口到港节奏与国内未含税废铜的政策进展,在票据成本未明显下降前,“含税抢不到、不含税卖不掉”的困局将延续,再生铜杆企业“按需采购、控制订单、低负荷运行”的防御姿态难以扭转,行业低负荷运行与中小产能出清的态势将进一步强化。