2026年10月30日讯:
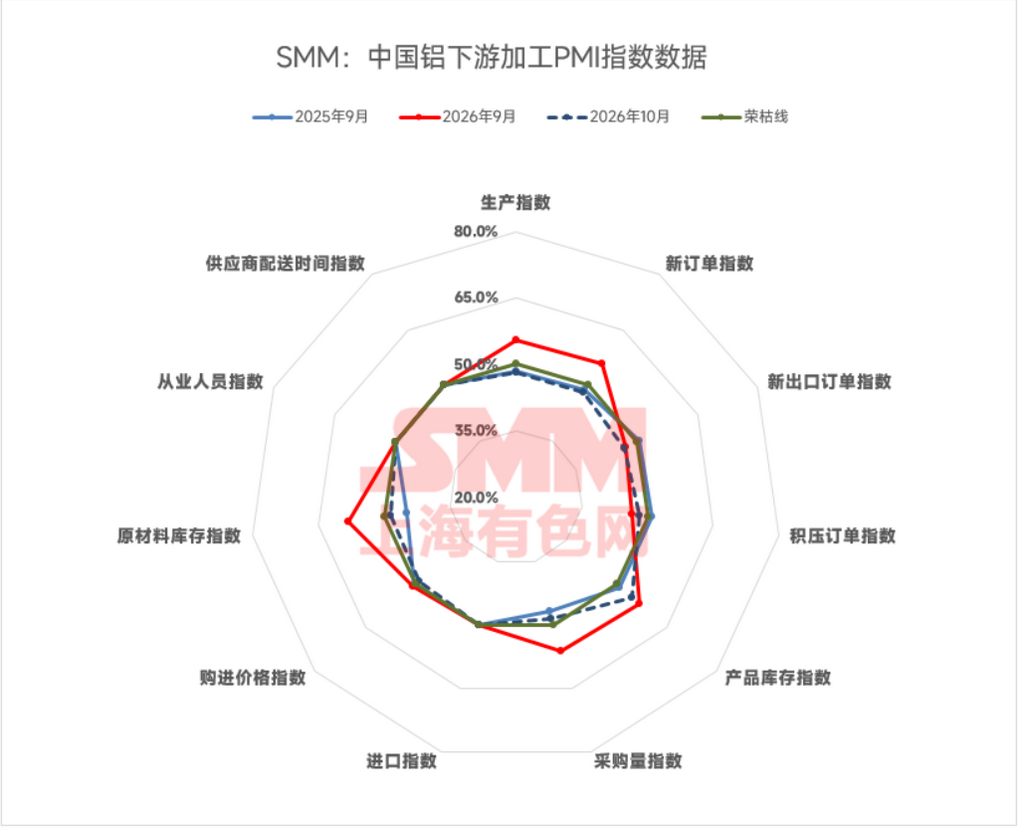
2026年10月,国内铝加工行业综合PMI录得48.9%,较9月的53.9%回落5.0个百分点,时隔一个月后再度跌破荣枯线。9月“金九”短暂的结构性扩张未能延续至10月,铝价单边下行令下游观望情绪加重、提货节奏放缓,叠加出口利润压缩与旺季效应消退,多数板块显著回落至收缩区间。分项结构看,前期支撑行业的旺季备货与出口订单在10月双双转弱,建筑型材的深度负增拖累进一步凸显,仅电池箔、包装箔及汽车配套等结构性亮点尚存。展望11月,行业分化格局延续,综合PMI或进一步下行至47.0%左右。
分板块表现:扩张面大幅收窄,仅工业型材与原生合金维持荣枯线上方
10月七大下游板块中,仅工业铝型材(50.7%)、原生铝合金(51.2%)、再生铝(50.1%)、铝线缆(50.1%)尚能勉强维持在荣枯线附近或上方,铝板带(47.5%)、铝箔(49.8%)、建筑型材(49.3%)均已回落至收缩区间。9月领涨的原生铝合金与再生铝板块在10月明显降温:原生合金生产指数因设备检修小幅下滑至49.89%,再生铝则同时承受国庆假期停炉3—5天与合规废铝供应偏紧的双重挤压,环比回落10.0个百分点。铝板带板块受订单透支、去库不畅、出口回吐三重压力集中映射,PMI较9月骤降9.2个百分点至47.5%,景气切换早于且陡于此前预判。建筑型材虽新订单指数重回扩张区间(50.4%),但生产指数仍处收缩(47.7%),终端需求内生修复力度有限。
铝板带与铝箔:订单透支与库存累积压制,结构性支撑难对冲
铝板带10月生产指数与新订单指数同步录得45.4%,节后铝价单边下行、月中单日跌幅达360元/吨,下游在价格下行通道中普遍推迟提货、等待更低价位,部分大厂因10月订单不足已将11—12月订单提前排产,缺口将在11月后显性化。新出口订单指数43.2%,LME铝价月中跌破3000美元/吨压缩出口利润,四季度月均预期下修;产品库存指数升至56.3%高位扩张,去库压力本月仍未实质缓解。电池壳、钎焊材等新能源关联产线维持满负荷,构成仅存支撑,但不足以对冲传统领域季节性回落。叠加11月环保检查扰动,前置效应消退后11—12月开工回落斜率恐陡于往年。
铝箔10月综合PMI录得49.8%,退至荣枯线下沿,生产指数与新订单指数双双录得49.3%。电池箔满负荷、订单连续性好,包装端无菌包、双零箔在手订单饱满且优于去年同期,共同对冲空调箔内销低迷与渠道库存高企的拖累。产品库存指数升至60.2%,为当月扩张最显著分项,订单与发货背离的矛盾在价格预期而非需求本身,下游押注价格重心继续下移、补库推后。运行中枢尚未塌陷,但库存累积与空调箔低迷将制约PMI向扩张区间回攀。
建筑型材与工业型材:边际改善与分化并存
建筑型材10月PMI录得49.3%,较上月小幅回升但仍运行于荣枯线下方。新订单指数50.4%重回扩张区间,主因铝价重心回落后山东、福建等地订单环比改善;但湖南等地市场竞争激烈、加工费承压,门窗经销与家装零售终端放量不及预期。生产指数47.7%受国庆停产休假、生产天数减少影响继续收缩;采购量指数43.3%回落明显,企业延续“以单定采”,原料库存压至一周以内。新出口订单指数48.3%处收缩区间,澳大利亚对国内铝合金门窗反倾销措施叠加海内外价差收缩,预计后市出口需求偏弱。随着11月北方施工受气温制约、采暖季环保管控不确定性上升,PMI仍将运行于荣枯线下方。
工业铝型材10月综合PMI录得50.7%,仍位于荣枯线上方但扩张力度较9月收窄。生产指数50.8%、新订单指数51.9%、采购量指数54.3%继续处于扩张区间但环比回落。汽车产销量年末冲量带动配套订单整体稳定,但区域间分化加大,部分地区主机厂订单走弱;储能配套在大储项目订单支撑下需求延续平稳;光伏铝边框前期订单交付压力仍在、部分头部企业维持满产,但组件端排产下调预期对后续排产形成偏弱判断。新出口订单指数50.3%,通用管棒材及南亚方向光伏边框订单有所增加,但海内外价差收窄削弱出口价格优势,景气延续性存疑。预计11月板块景气度继续小幅回落,但仍能保持在荣枯线上方运行。
铝线缆:生产回暖与订单走弱分化,逼近荣枯线
铝线缆10月PMI录得50.1%,环比下降2.18个百分点,逼近荣枯线运行。生产指数57.89%较9月上升5.56个百分点,前期检修及扰动消退后企业排产提速;但新订单指数40.94%较9月下降11.31个百分点,由扩张回落至收缩,月内电网新招标订单尚未落地、新增订单补充明显不足,是拖累景气的核心因素。新出口订单指数47.67%与9月持平,海外新单延续零星释放。积压订单指数38.35%大幅下降15.85个百分点,企业以消化存量在手订单为主。产品库存指数59.06%、采购量指数60.68%、原材料库存指数56.92%,铝价回落后企业原料备库意愿增加。整体呈现“生产回暖、订单走弱”的分化格局,随着11月电网招标订单逐步落地,新增订单有望迎来补充,PMI存回暖趋势。
原生合金与再生铝:旺季余温尚存,但动能收敛
原生铝合金10月PMI录得51.2%,仍位于荣枯线上方但较前期收窄。生产指数49.89%受部分地区设备检修影响产量小幅下滑,供应端整体仍保持宽松;新订单指数53.1%,月中下旬铝价回落后下游散单成交提升,但长单量级变化不大,企业仍按原有订单节奏排产。产品库存指数47%,下游订单提升带动部分库存消耗,厂内成品库存小幅去化。第四季度下游汽车板块进入旺季冲量,预计11月需求与产量有望同步提升,景气度较10月有所改善,延续温和扩张态势。
再生铝10月PMI录得50.1%,环比回落10.0个百分点,仍在荣枯线上方但景气度收敛。需求端四季度本为终端冲刺全年产销目标阶段,但今年汽车等领域需求整体弱于往年同期,10月下半月市场较上旬有所好转,改善持续性仍待观察。生产端开工水平较9月小幅回落,受国庆假期停炉3—5天、税票监管趋严、合规废铝采购难度上升共同拖累,企业多按现有订单排产,对新增订单承接保持审慎。原料与产成品库存双双增加,前者系主动补库保障生产连续性,后者显示出货节奏偏缓。展望11月,若年末终端加快交付节奏有望带动订单及开工回升,但下游采购仍以刚需为主、增量有限,税票监管执行仍将制约合规废铝供应,PMI预计在荣枯线附近运行。
后市预期:11月综合PMI或进一步下探至47.0%
展望11月,“金九银十”旺季效应彻底消退,铝加工行业正式进入传统淡季。综合PMI预计进一步下行至47.0%左右,收缩面可能进一步扩大。分板块看:原生铝合金在汽车板块年末冲量与铝价重心回落预期下有望延续温和扩张;再生铝受假期扰动消退但税票监管与废铝供应偏紧约束,PMI在荣枯线附近运行;铝板带在订单前置透支、出口回吐与高成品库存三重压力下,叠加11月环保检查扰动,开工回落斜率恐陡于往年,PMI将进一步滑坡;铝箔电池箔托底与包装箔兑现仍有效,但库存累积与空调箔低迷制约回攀;工业型材受光伏边框排产下调拖累,景气度继续小幅回落但仍能保持在荣枯线上方;铝线缆随电网招标订单逐步落地,新增订单有望补充,存回暖趋势;建筑型材受北方施工气温制约与采暖季环保管控不确定性影响,仍将运行于荣枯线下方。整体而言,四季度铝加工行业的核心矛盾已从“旺季成色不足”切换为“淡季需求塌陷与出口持续走弱”,铝价下行虽边际改善下游成本,但下游在价格下行通道中观望情绪加重、提货节奏放缓,行业景气度下行趋势在年内难以逆转。
(SMM铝组)