点赞
收藏
分享
摘要:【SMM分析:10月铜线缆订单有所回暖 但假期影响拖累开工】 据SMM数据,10月国内电线电缆企业总开工率为70.15%,环比下降2.03个百分点,同比上升2.29个百分点。分规模看,大型企业开工率75.58%,中型企业44.86%,小型企业52.96%......
据SMM数据,10月国内电线电缆企业总开工率为70.15%,环比下降2.03个百分点,同比上升2.29个百分点。分规模看,大型企业开工率75.58%,中型企业44.86%,小型企业52.96%。
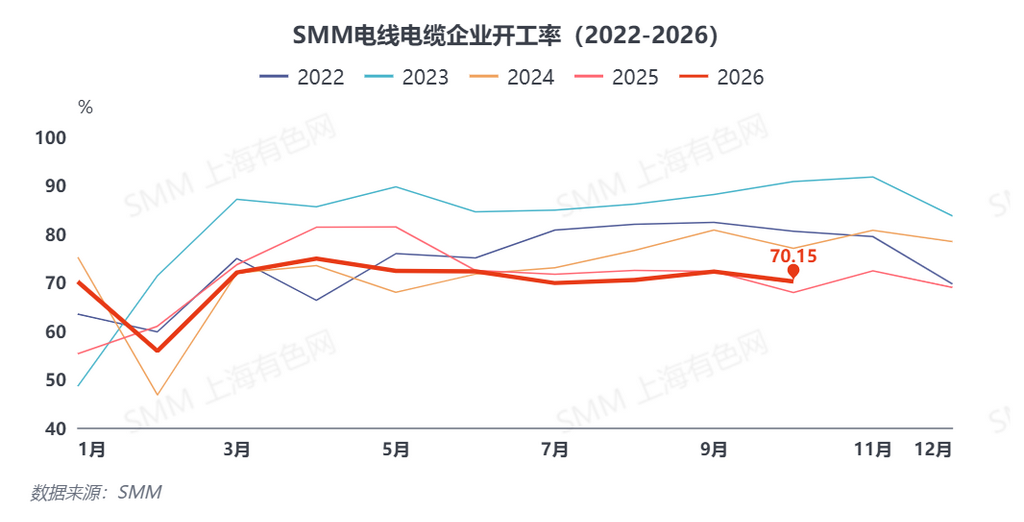
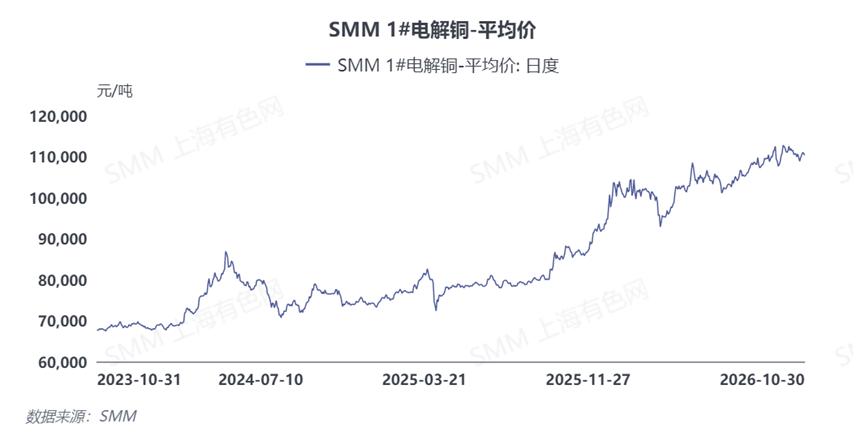
10月铜线缆开工率走弱主要受国庆假期扰动,假期停工叠加节后复工爬坡,压缩月度有效生产时长,拖累整体生产负荷。但从需求端来看,为开工率形成底部支撑。月内铜价阶段性回调刺激部分新增订单释放,同时国庆节后国网集中下单提货,以及新能源等新兴领域需求维持向好,带动10月订单边际改善,对冲了开工率的下行幅度。
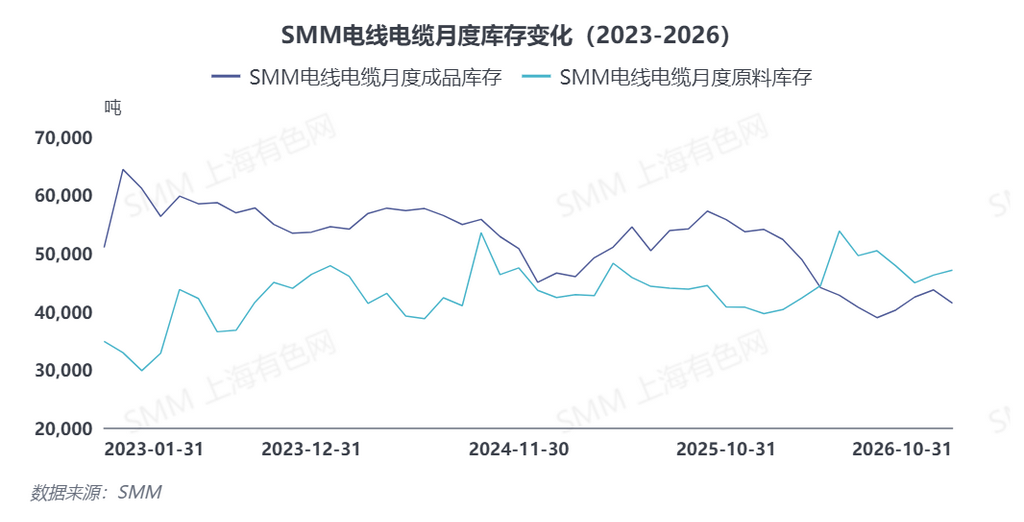
库存方面,10 月线缆企业成品库存环比下降5.2%,原料库存环比小幅抬升1.82%。成品库存去化,一方面来自铜价回调后下游集中提货、电网订单集中交付,另一方面假期减产也助力库存消化。原料库存回升,系铜价回调后线缆企业补库意愿回暖,叠加前期原料库存偏低,企业逢低适度补货。
SMM预测11月铜线缆总开工率71.7%,环比上行1.55个百分点、同比回落0.17个百分点,11月开工率环比抬升的主要逻辑在于线缆企业生产回归常态。展望11月订单情况,预计订单规模将较10月有所回落,核心约束来自下游临建年底财务结算压力,订单释放节奏或将放缓。电网端订单虽在10月集中释放,但11月电网需求持续性仍取决于项目落地进度与铜价后续走势。
公司声明:上海有色网原创信息未经书面授权,任何媒体、个人不得以任何形式传播、发布、复制(包括但不限于行情数据、价格信息、市场统计信息、调研信息等);如需授权,请联系021-3133 0333;上海有色网保留对任何侵权行为和有悖本文原意的引用行为进行追究的权利。上海有色网提供的信息旨在为客户决策提供参考,并不构成对客户决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。上海有色网转发信息版权归原作者所有,且仅代表原作者观点,不作为上海有色网对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与021-3133 0333联系处理。